Facture électronique : tout ce qu’il faut savoir
Depuis le 1er septembre 2026, la facturation électronique est obligatoire en réception pour toutes les entreprises françaises assujetties à la TVA. L’obligation d’émission s’applique progressivement selon leur taille, jusqu’en septembre 2027. Mais de quoi parle-t-on exactement ? Quelles sont les différences entre e-invoicing et e-reporting ? Quelles sont les obligations pour les entreprises et comment les cabinets d'expertise comptable peuvent-ils accompagner leurs clients dans cette transition majeure ? Cette page vous donne une vue d'ensemble claire : définition, calendrier, formats, obligations et rôle concret de Dext dans cette transition.
La réforme de la facturation électronique en France
L’impact de la facture électronique est majeur : elle introduit de nouvelles modalités de transmission et de nouveaux formats de factures, avec pour objectif de moderniser la collecte et le contrôle de la taxe sur la valeur ajoutée (TVA). D’où l’importance d’utiliser le bon logiciel pour expert comptable.
Mais concrètement, qu’est-ce qu’une facture électronique, comment fonctionne-t-elle et en quoi diffère-t-elle d’une facture classique ? Avant d’aborder les formats à utiliser et les nouvelles obligations, commençons par en préciser la définition.
La facturation électronique, c’est quoi ?
Définition
Basée sur l’article 289 bis du Code général des impôts, la facture électronique est une facture dématérialisée de bout en bout (émission / transmission / réception) dont les données respectent une structure particulière et un mode de transmission normé par l'administration fiscale, permettant un traitement automatisé et électronique. Les champs obligatoires d’une facture traditionnelle restent applicables et la valeur probante est conservée.
À ne pas confondre : facture dématérialisée (ou numérique) et facture électronique. Par exemple, une facture au format PDF créée et transmise de façon digitale, n’étant pas structurée selon la norme de la facturation électronique, n’est pas une facture électronique.
Calendrier de la facture électronique
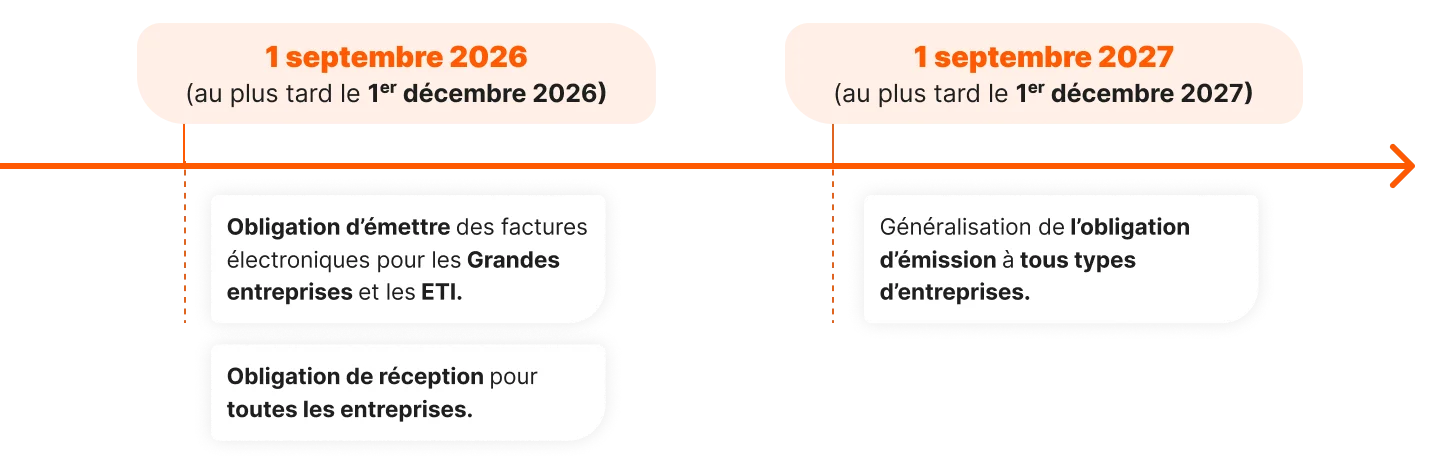
L’adoption de la facture électronique sera progressive entre 2026 et 2027, en tenant compte de la taille des entreprises, pour toutes transactions entre entités assujetties à la TVA (article 91 de la loi de finances pour 2024, confirmé par l'article 123 de la loi de finances pour 2026 ) :
Qui est concerné par la facture électronique
Toutes les transactions réalisées entre entreprises françaises assujetties à la TVA (B2B), ainsi que celles entre les entreprises et le gouvernement (B2G) sont concernées par la facturation électronique.
Les transactions avec des particuliers (B2C), comme avec des fournisseurs étrangers ne sont pas concernées par la facturation électronique, mais seulement par un nouveau mode de suivi des transactions appelé e-reporting. Le e-reporting suivra le même calendrier que celui de la facture électronique.
L’AIFE (Agence pour l'Informatique Financière de l'Etat) indique qu’en 2021, c’est près de 2 milliards de factures B2B qui ont été émises, et 100 millions de factures B2G (Business to Government). Le volume de transactions B2C, avec des entreprises étrangères, ou non-assujetties à la TVA, est logiquement bien supérieur avec un volume de transactions supérieur à 20 milliards par an.
À ne pas oublier : la réforme ne concerne pas uniquement la facturation électronique. Le e-reporting est un autre volet essentiel, notamment pour les transactions B2C ou internationales.
Qu’est-ce que le e-reporting ?
Le e-reporting est le pendant indispensable de la facturation électronique, mais il ne concerne pas les mêmes types de transactions. Il s’agit d’une obligation de transmission à l’administration fiscale des données de transactions qui ne sont pas couvertes par la facture électronique.
Autrement dit : dès qu'une entreprise effectue une vente à un particulier (B2C), ou à une entreprise étrangère (hors France), elle devra transmettre certaines informations clés à l’administration. Ce mécanisme vise à renforcer le contrôle de la TVA et améliorer la visibilité économique pour l'État.
Qui est concerné par le e-reporting ?
Toutes les entreprises assujetties à la TVA et établies en France sont concernées, dès lors qu’elles réalisent :
- Des ventes à des particuliers (B2C), en France ou à l'étranger,
- Des opérations avec des entreprises étrangères :
- de ventes vers l’international (intra-UE ou hors UE),
- ou d’achats intracommunautaires.
- Des prestations de services soumises à la TVA à l’encaissement,
- Ou des opérations avec autoliquidation de TVA.
Quelles données faut-il transmettre ?
Contrairement à la facture électronique structurée, le e-reporting ne repose pas sur un fichier unique transmis au client. Il s’agit ici de transmettre directement à l’administration fiscale un extrait d’informations comptables et de paiement, parmi lesquelles :
- Le montant HT et TTC,
- La date de la transaction ou d'encaissement,
- Le pays du client,
- Le taux de TVA appliqué,
- Le mode de paiement…
Ces données doivent être envoyées via une Plateforme Agréée (PA), anciennement appelée Plateforme de Dématérialisation Partenaire (PDP). Elles sont ensuite centralisées par le Portail Public de Facturation (PPF), qui joue un rôle d’infrastructure (annuaire et routage) au sein du dispositif de facturation électronique.
Quel est le lien entre e-reporting et Dext ?
Dext, en tant que Plateforme Agréée immatriculée, vous permettra de centraliser l’ensemble des flux, qu’il s’agisse de :
- Factures électroniques B2B (émises ou reçues),
- Données à reporter à l’administration dans le cadre du e-reporting (ventes B2C, opérations internationales…).
Contrairement à la facturation électronique, les données à transmettre en e-reporting ne sont pas toujours structurées. Il est donc essentiel de s’appuyer sur une solution capable de lire, extraire et classifier automatiquement les informations pertinentes afin de les transmettre à l’administration fiscale dans les règles.
Grâce à son OCR reconnu, sa capacité à traiter des justificatifs non structurés (notes de frais, tickets, factures internationales) et à extraire automatiquement les données clés, Dext se positionne comme un acteur incontournable de la gestion du e-reporting.
En résumé, avec Dext, les cabinets d’expertise comptable pourront :
- Identifier automatiquement les opérations soumises au e-reporting,
- Extraire et structurer les données requises,
- Automatiser l’envoi vers l’administration fiscale.
Objectif et fonctionnement de la facture électronique
L’impact de la facture électronique est majeur, puisque c’est une nouvelle méthode de transmission et de nouveaux formats de factures, dont l’objectif premier est de moderniser la collecte et les modalités de contrôle de la taxe sur la valeur ajoutée. Alors, comment s’y retrouver et quels sont les formats à utiliser ?
La facture électronique est une nouvelle méthode de transmission et de nouveaux formats de factures. Alors, comment s’y retrouver et quels sont les formats à utiliser ?
3 formats différents
Les factures transmises par voie électronique doivent transiter par les plateformes agréées (PA), anciennement appelées Plateformes de Dématérialisation Partenaire (ou PDP).
3 formats différents de facture sont disponibles : UBL, CII et Factur-X. Les formats structurés UBL et CII seront vraisemblablement peu, voire pas utilisés par les TPE / PME, car non lisibles par l’humain.
Le format Factur-X a pour particularité, et avantage, d’être autant lisible par l’humain, que par l’ordinateur et s’annonce comme le format le plus utilisé à l’avenir. Il s’inscrit dans la Norme Sémantique Européenne de la facture électronique (EN 16931-1). Il est délivré via un fichier PDF (normé PDF/A-3) : celui-ci comprend des informations lisibles ainsi que les données structurées et d’éventuelles pièces jointes.
Comment fonctionne la facture électronique, avec quelles solutions ?
Depuis la mise à jour du 1er septembre 2026 par le gouvernement, le recours à une plateforme agréée est désormais inévitable. Toutes les transactions inter-entreprises, ou avec le gouvernement, doivent désormais être transmises via une PA immatriculée.
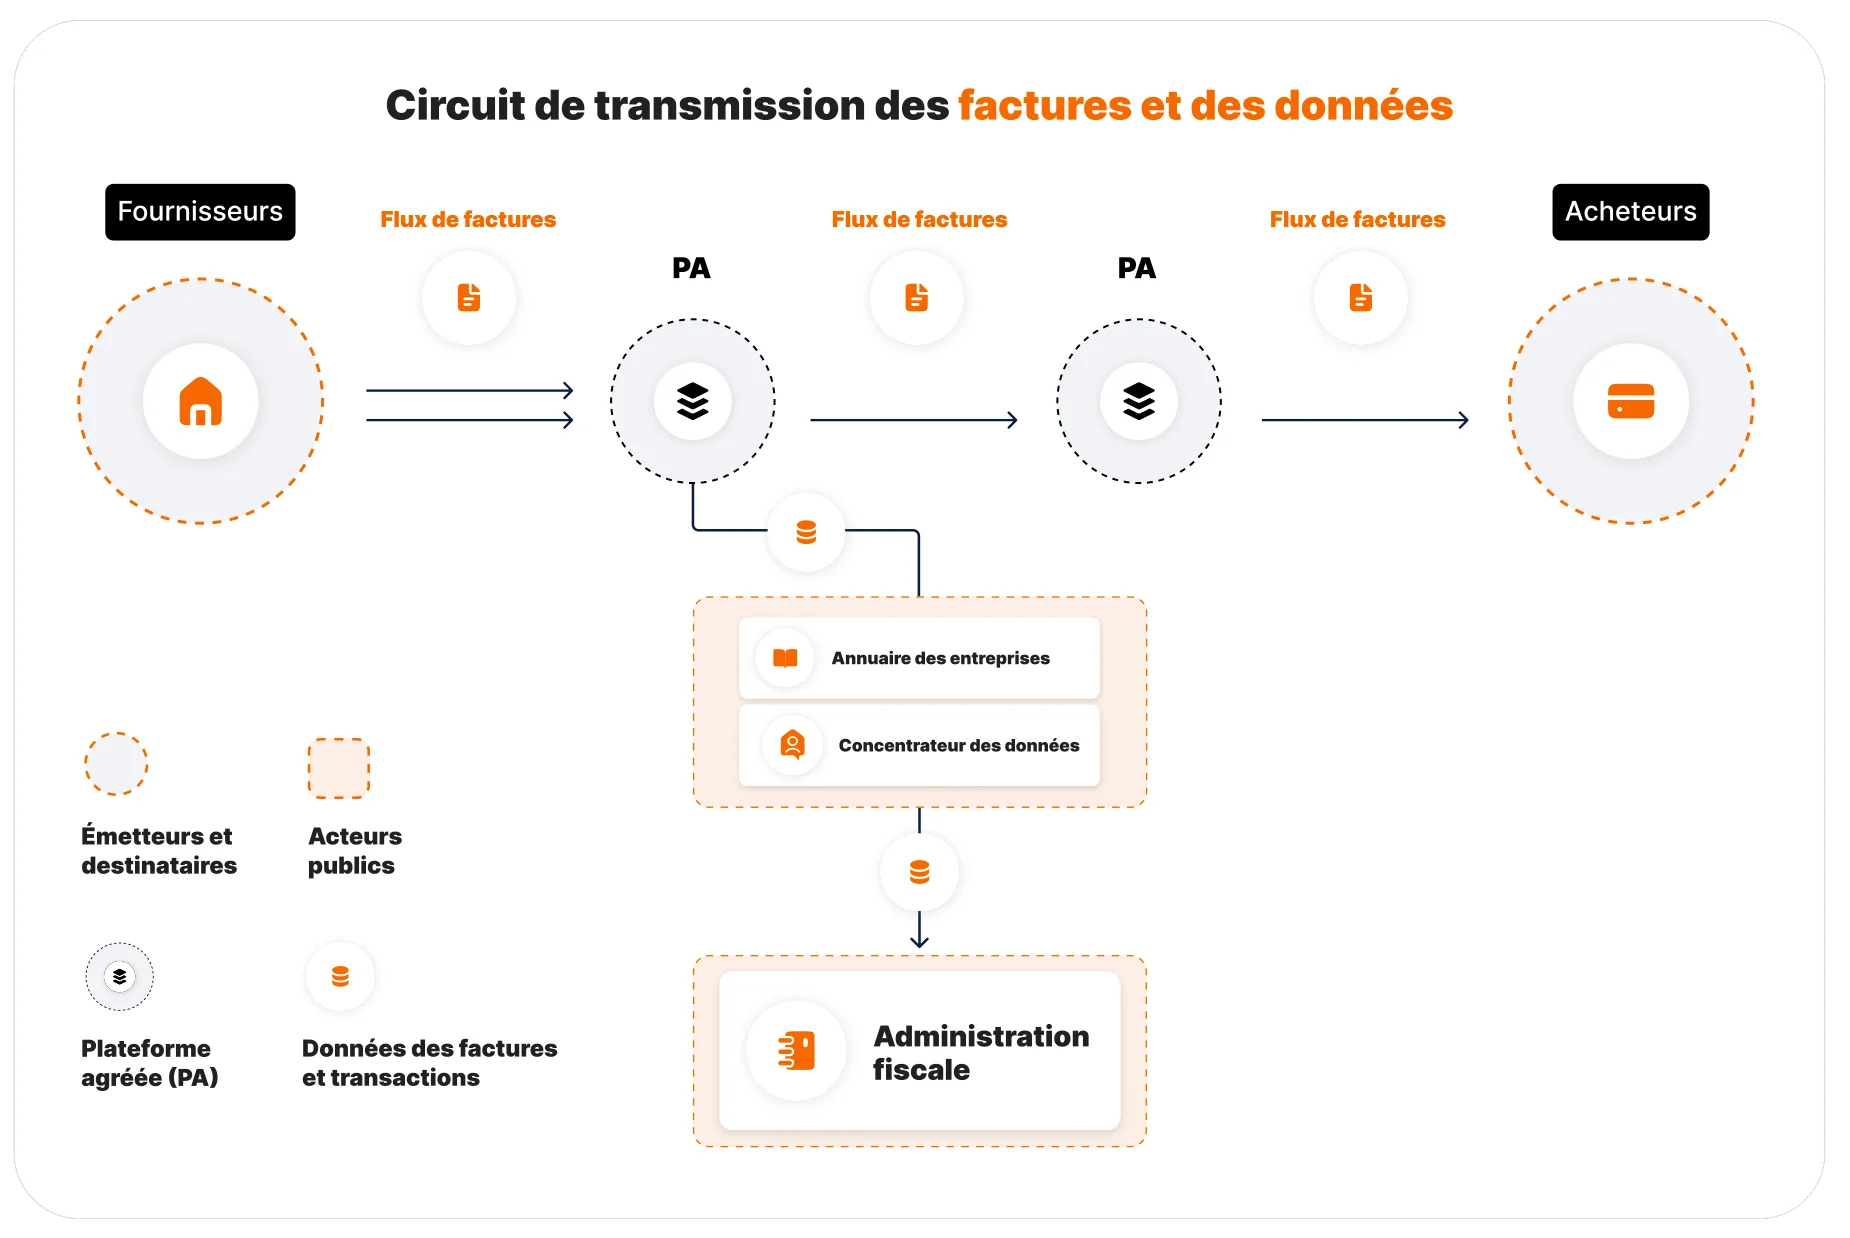
Le portail public de facturation ne joue donc plus un rôle de transmission de facture, mais demeure centrale dans la réforme. Utilisant les PA comme source unique d’information, le portail public agit comme un concentrateur des données de transactions et fait le lien direct avec l’administration fiscale, en plus de gérer l’annuaire des entreprises.
C’est donc la fin du fameux “schéma en Y”, remplacé par ce système de fonctionnement ci-dessous :
Rôles des deux acteurs de la facture électronique :
- Une plateforme agréée (PA), anciennement appelée Plateforme de Dématérialisation Partenaire (ou PDP) : les données seront dématérialisées et transiteront par la plateforme privée, vers le portail public.
- Le portail public de facturation (PPF) ou, Concentrateur de données : il permettra la transmission des données de transactions récoltées par les PA à l'administration fiscale et jouera le rôle d'annuaire des entreprises.
Quels sont les objectifs et bénéfices de cette réglementation
La loi de finances de 2020 explicite la volonté de généraliser la facturation électronique à des fins de “modernisation de la collecte et des modalités de contrôle de la taxe sur la valeur ajoutée”.
La réforme actuelle renforce cette idée, avec 4 axes majeurs :
- Simplifier la vie des entreprises ;
- Simplifier les obligations déclaratives en matière de TVA ;
- Améliorer la détection de la fraude à la TVA ;
- Améliorer la connaissance en temps réel de l’activité des entreprises.
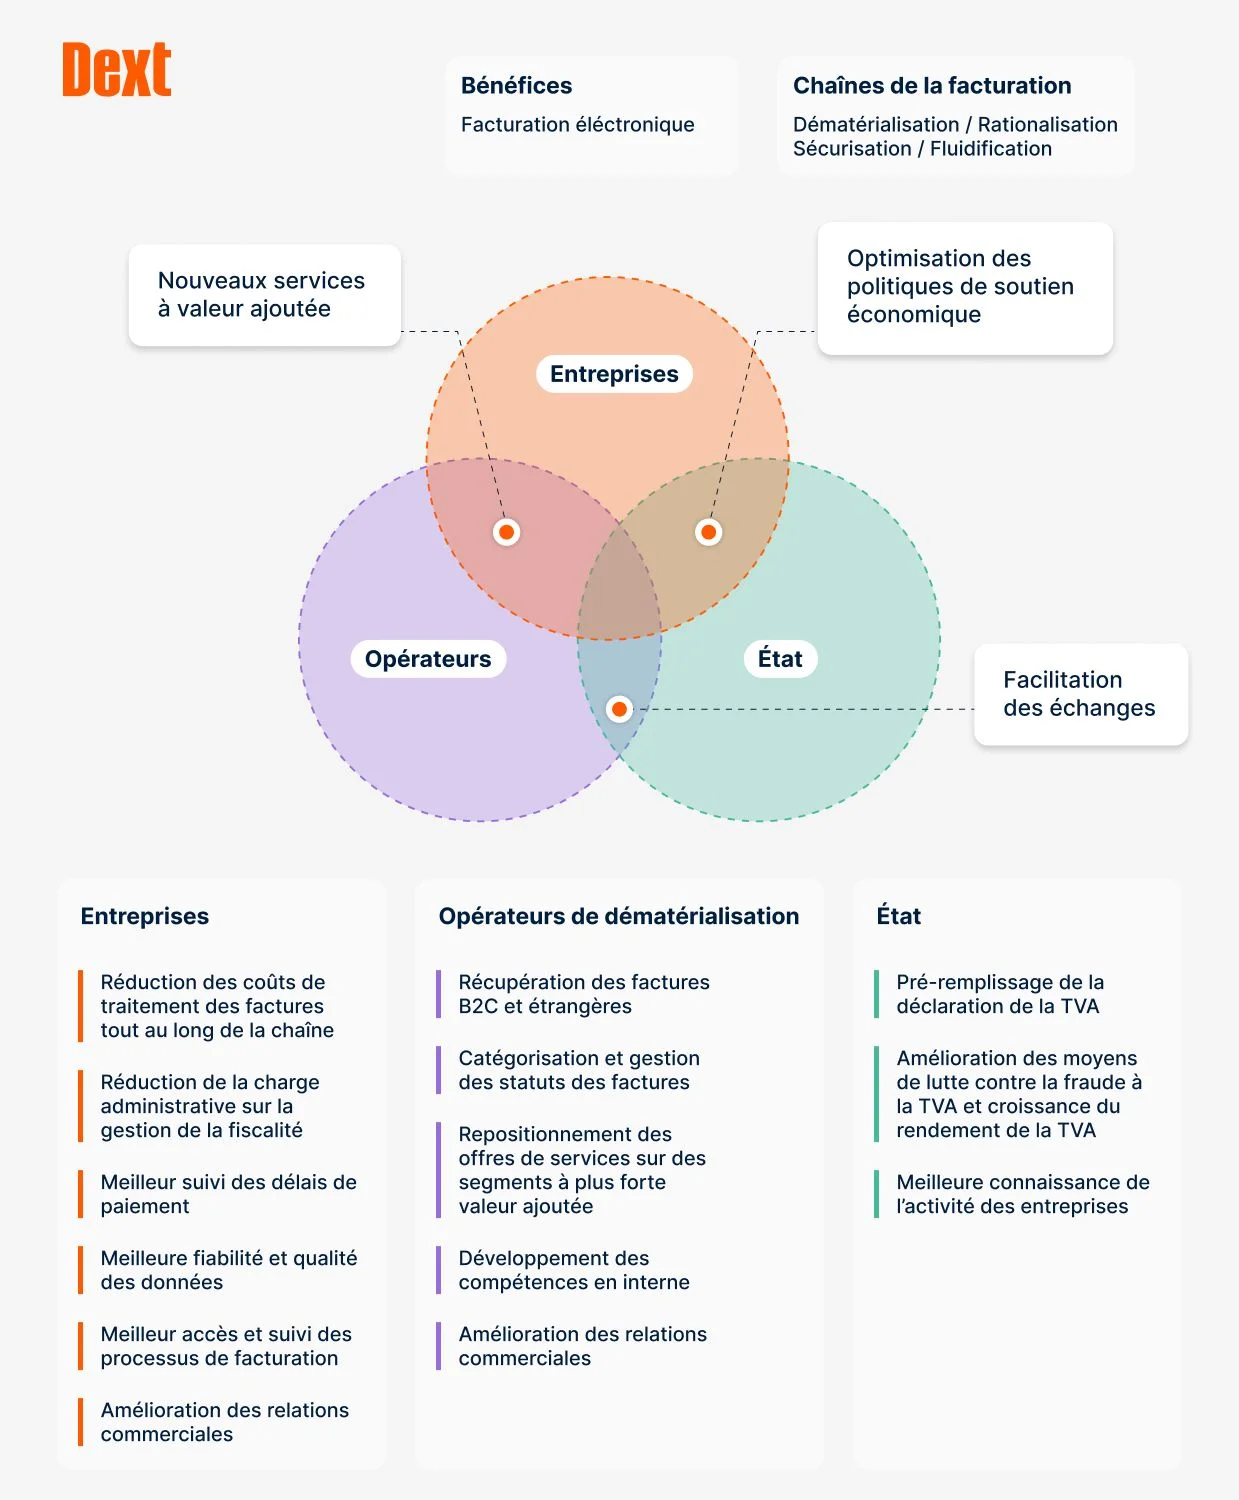
Les bénéfices, eux, sont multiples pour les entreprises, les opérateurs de dématérialisation et l’État :
Facture électronique : quid de la sécurité des données ?
La facturation électronique implique la transmission et le traitement de nombreuses données sensibles : identité des entreprises, informations fiscales, coordonnées bancaires, montants ou encore données relatives aux clients et fournisseurs. Leur protection constitue donc un enjeu essentiel de la réforme.
Les solutions utilisées doivent permettre de garantir l’intégrité, la confidentialité et la disponibilité des données tout au long du processus de facturation. Cela passe notamment par la sécurisation des échanges, le chiffrement des données, le contrôle des accès et des mécanismes permettant d’assurer la continuité du service.
Chez Dext, la sécurité des données repose notamment sur :
- une certification ISO/IEC 27001:2022, norme internationale de référence pour la sécurité de l’information ;
- le chiffrement des données en transit via TLS 1.2 ou supérieur et des données stockées via AES-256 ;
- un hébergement sur l’infrastructure cloud AWS, répartie sur plusieurs zones de disponibilité ;
- des contrôles d’accès stricts, avec authentification à deux facteurs (2FA) pour les systèmes de production et gestion des droits selon le principe du moindre privilège ;
- des tests d’intrusion réalisés chaque année par des tiers indépendants ;
- des sauvegardes régulières et automatiquement testées, ainsi qu’un plan de reprise après sinistre destiné à assurer la continuité du service.
Ces dispositifs contribuent à protéger les informations contre les accès non autorisés, leur altération ou leur perte, tout en assurant leur disponibilité tout au long de leur traitement.
Pour en savoir plus sur les mesures mises en place par Dext, consultez notre politique de sécurité des données.
La facturation électronique : avec Dext, c'est fait
Plateforme Agréée immatriculée par la DGFiP, incluse dans votre abonnement sans surcoût
Dext est officiellement immatriculé Plateforme Agréée (PA) par la DGFiP. Concrètement, vos clients n'ont pas à jongler entre plusieurs solutions : Dext gère désormais l'ensemble des flux depuis une seule plateforme : réception et émission de factures électroniques, e-reporting, automatisation de la tenue comptable, flux bancaire et notes de frais. L'accès à la PA Dext est inclus dans tous les abonnements existants, sans surcoût.
Conformité immédiate, sans effort
Depuis le 1er septembre 2026, vos clients peuvent recevoir automatiquement leurs factures électroniques via la Plateforme Agréée Dext. Les factures sont classées, catégorisées et intégrées dans votre flux de travail habituel. Pas de configuration complexe. Pas de double saisie. Pas de rupture dans votre organisation.
Bien plus qu’un logiciel de facturation électronique
La réforme couvre environ 2 milliards de factures B2B, sur 22 milliards d'échanges annuels en France. Les factures papier, les justificatifs internationaux, les notes de frais et les transactions B2C restent hors champ. Avec Dext, tous ces flux continuent d'être traités avec la même précision : collecte centralisée, extraction automatisée et la plus précise du marché (+99%), catégorisation intelligente, intégration dans votre logiciel de cabinet que la facture soit électronique ou non.
L'accompagnement d'un partenaire qui connaît votre métier
Plus de 2 000 cabinets français font confiance à Dext depuis plus de 10 ans. Parce que Dext ne se limite pas à la conformité : il libère du temps aux collaborateurs, améliore la visibilité sur les dossiers clients et renforce la capacité du cabinet à développer des missions à valeur ajoutée. Dext s'intègre avec les logiciels que vous utilisez déjà comme Cegid, ACD et l’ensemble de l’écosystème comptable pour une transition sans rupture.
En tant que logiciel de facturation électronique immatriculée par l’État et outil d’automatisation comptable, Dext gère l'ensemble des flux de documents comptables, de la réception aux intégrations en production comptable, depuis une seule interface.
Recevoir les factures électroniques
Dext permet déjà de traiter des factures au format Factur-X. Sa généralisation permettra d’améliorer encore la précision des données extraites, comme les différentes lignes comptables.
Depuis le 1er septembre 2026, le flux de factures électroniques s'intègre nativement dans Dext, en complément de tous les flux existants - physiques, numériques, e-reporting - que le cabinet gère déjà au quotidien. Reconnus comme la plus précise du marché, la qualité de notre reconnaissance de caractères, couplée à notre intelligence artificielle, viendront alimenter la gestion intelligente des factures électroniques après leur réception :
- Gestion des statuts de la facture électronique ;
- Catégorisation automatique des factures (inclus ou pas dans la réforme) ;
- Recherche intelligente dans les documents archivés ;
- Management du risque de fraudes ;
- Etc.
Émettre des factures électroniques
Dext intègre un module complet de facturation de ventes : création de devis, édition et envoi de factures au format Factur-X, conforme aux exigences de la réforme 2026.
D’abord conçu pour correspondre aux besoins de facturations simples des entreprises, de nombreuses améliorations ont été apportées en 2024 afin de convenir à des besoins plus complexes de facturation.
Pour assurer une transition fluide vers la facture électronique, vous avez donc la possibilité d’envoyer vos factures électroniques via Dext, en transformant automatiquement vos factures au format Factur-X.
En gérant à la fois l'émission et la réception des factures, Dext souhaite devenir une plateforme globale de gestion de la facture, tout en continuant à être la référence de l’automatisation de la tenue comptable.
Avec Dext, vous êtes déjà prêt à la facture électronique :
- Dext est officiellement une PA immatriculée ;
- Dext est membre du FNFE-MPE afin d’être au cœur des échanges entre les acteurs de la profession et l’État ;
- Dext offre désormais la possibilité de créer des factures de vente 100 % conformes avec la législation,
- Dext dispose déjà de la norme ISO27001 et prend déjà en charge le traitement du format Factur-X.
- Dext est déjà connecté au réseau PEPPOL (facilitant les échanges de factures à l’international)
Notre valeur ajoutée pour les cabinets, aujourd’hui, comme demain…
Même si une collecte fluide et une extraction des données fiable ne seront plus indispensables sur certains flux, elles resteront des outils indispensables des cabinets après 2027.
Pour rappel, la part de transactions étant soumises à la facturation électronique ne représente qu’une estimation de 2 milliards, dans un ensemble de 22 milliards d'échanges par an ayant lieu en France.
Dans notre base de données, nous estimons qu’environ 34% des flux que nous recevons ne seront pas concernés par la facturation électronique.
Dans ce total, on retrouve les transactions qui impliquent des non assujettis à la TVA, les factures des fournisseurs à l’export (hors UE) et les factures des fournisseurs intracommunautaires (UE). Et les transactions assimilées B2C (facturettes de restaurants, tickets de péages, reçus et autres notes de frais), qui sortent du champ de la facture électronique.
Les fonctionnalités actuelles de Dext sont donc toujours indispensables aux cabinets, pour :
- 1. Gérer les factures papier ou celles émises par des fournisseurs étrangers,
- 2. Affecter correctement et automatiquement les comptes comptables,
- 3. Gérer l’analytique et la comptabilité de trésorerie.
Faire gagner du temps aux cabinets d’expertise comptable et rendre votre quotidien plus facile est déjà un engagement de Dext, mais nous souhaitons accentuer cela avec par exemple, des alertes sur les actions financières de vos clients, plus de visibilité sur les flux de travail des collaborateurs et d'autres fonctionnalités contribuant à l’optimisation des processus de votre cabinet.
Notre volonté est aussi de permettre aux cabinets de développer plus de services pour leurs clients. Pour y parvenir, des fonctionnalités comme le paiement de factures, la transformation de facture PDF en Factur-X, ou encore des outils d’optimisation de trésorerie sont envisagés.
Ce sont donc 5 grands axes sur lesquels Dext se concentre dès aujourd’hui, pour continuer à vous accompagner demain :
- Continuer à collecter et extraire les données de toutes les factures hors facturation électronique ;
- Recevoir nativement le flux des factures électroniques (disponible pour tous les abonnements) ;
- Permettre la création, l’édition et l'émission de factures au format électronique ;
- Accélérer le développement de nouvelles fonctionnalités n'étant pas reliées directement à la facture électronique ;
- Continuer le développement de notre IA agentique, disponible au sein de notre produit sous la rubrique Assistant IA.
La facturation électronique, avec Dext, c'est fait.
Vous avez des questions, ou vous souhaitez savoir comment Dext peut vous accompagner dans la facturation électronique ? N'hésitez pas à prendre contact avec un de nos experts.
Questions fréquentes
Comprendre la facturation électronique et la réforme
C’est une facture émise, transmise et reçue dans un format électronique structuré, permettant un traitement automatisé. Elle contient les mêmes mentions obligatoires qu’une facture papier (date, identité du vendeur, TVA, etc.).
La réforme généralise progressivement la facturation électronique (e-invoicing) pour les transactions entre entreprises établies en France et assujetties à la TVA.
Elle prévoit également une obligation de e-reporting pour transmettre à l’administration fiscale certaines données relatives aux opérations qui ne sont pas couvertes par l’e-invoicing, notamment les transactions avec des particuliers ou des entreprises établies à l’étranger, ainsi que certaines données de paiement.
Toutes les entreprises établies en France et assujetties à la TVA sont concernées par la réforme, y compris celles bénéficiant de la franchise en base de TVA.
Depuis le 1er septembre 2026, toutes les entreprises doivent être en capacité de recevoir des factures électroniques. L’obligation d’émission s’applique depuis cette même date aux grandes entreprises et aux ETI, puis s’étendra aux PME et micro-entreprises à compter du 1er septembre 2027.
- 1er septembre 2026 : obligation de réception pour toutes les entreprises, et d’émission pour les grandes entreprises et ETI
- 1er septembre 2027 : obligation d’émission étendue à toutes les entreprises
Ces entreprises ne sont pas concernées par l’obligation d’émettre des factures électroniques, mais devront transmettre certaines données à l’administration via l’e-reporting.
Formats, normes et modalités techniques
Les factures électroniques peuvent utiliser un format structuré, comme UBL ou CII, ou un format mixte comme Factur-X, qui associe un PDF lisible à des données structurées.
Un simple fichier PDF envoyé par e-mail ne constitue pas une facture électronique conforme à la réforme.
La réforme s’appuie sur trois formats officiels : CII, UBL et Factur-X, ce dernier étant le plus répandu pour sa compatibilité à la fois humaine et machine.
Comprendre l’obligation et son application concrète
Le non-respect des obligations liées à la facturation électronique peut entraîner plusieurs sanctions :
- 50 € par facture ne respectant pas l’obligation d’émission sous forme électronique, dans la limite de 15 000 € par année civile.
- En cas de non-respect de l’obligation de recourir à une Plateforme Agréée (PA) pour recevoir ses factures électroniques, l’entreprise peut être mise en demeure de se conformer à cette obligation dans un délai de trois mois. À défaut, une amende de 500 €, puis de 1 000 € en cas de non-conformité persistante, peut être appliquée.
- Des sanctions spécifiques sont également prévues en cas de non-respect des obligations de e-reporting.
- Chorus Pro : est la plateforme publique utilisée pour l'envoi et la réception des factures destinées aux entités du secteur public. Elle reste obligatoire pour les marchés publics.
- PA (Plateforme Agréée, ex-PDP) : est une plateforme immatriculée par l'administration fiscale, habilitée à émettre, recevoir et transmettre les factures électroniques dans le cadre de la réforme. Elle assure également la transmission des données requises à l'administration.
- Logiciel de facturation : permet quant à lui de créer, envoyer et suivre vos devis et factures. Tous les logiciels de facturation ne sont pas des plateformes agréées.
- Solution compatible (ex-OD) : permet de créer, gérer, archiver ou intégrer des factures dans vos outils métiers. En revanche, elle n'est pas immatriculée par l'administration et doit s'appuyer sur une plateforme agréée pour assurer les échanges réglementaires de factures électroniques.
Certains outils, comme Dext, combinent plusieurs de ces fonctions. En tant que plateforme agréée immatriculée, Dext vous permet à la fois de gérer votre facturation quotidienne et d'assurer la conformité de vos échanges de factures électroniques, sans avoir à connecter une solution supplémentaire pour répondre aux obligations de la réforme.
Oui. Dans le cadre de la réforme de la facturation électronique, les entreprises concernées devront utiliser une plateforme agréée immatriculée pour émettre, recevoir et transmettre leurs factures électroniques ainsi que les données requises par l'administration fiscale.
Si votre logiciel de facturation n'est pas une plateforme agréée, il devra être connecté à une plateforme habilitée pour assurer ces échanges réglementaires.
Avec Dext, vous n'avez pas à gérer cette complexité. En tant que plateforme agréée immatriculée, Dext vous permet de gérer votre facturation quotidienne tout en assurant la conformité de vos échanges avec les exigences de la réforme.
Oui, à condition qu’il soit compatible avec le nouveau dispositif de facturation électronique. Vous pouvez continuer à utiliser votre logiciel de facturation ou de comptabilité habituel s’il est connecté à une Plateforme Agréée (PA), directement ou via une solution compatible.
S’il ne permet pas l’échange de factures électroniques conformes ni la connexion à une Plateforme Agréée, vous devrez le compléter avec une solution compatible ou utiliser une autre solution adaptée.
Non, et c’est un point clé. Un simple PDF envoyé par e-mail (même s’il a été généré par un logiciel de facturation) n’est pas une facture électronique au sens de la réforme. Pour qu’une facture soit considérée comme électronique, elle doit :
- être émise dans un format structuré ou hybride, comme Factur-X,
- être transmise et reçue par l’intermédiaire d’une plateforme agréée, directement ou via une solution compatible,
- permettre la transmission des données réglementaires à l’administration fiscale par la plateforme agréée.
Chorus Pro reste quant à lui la plateforme de référence pour les factures à destination du secteur public.
Solutions et accompagnement à la facturation électronique
Elle permet de gagner du temps, de réduire les erreurs, d’améliorer la conformité des factures et de simplifier durablement les processus de votre cabinet.
Aucun coût additionnel n’est à prévoir : cette fonctionnalité est incluse dans l’abonnement existant, aussi bien pour les cabinets que pour leurs clients.
Dext fait partie des premiers acteurs immatriculés en France comme plateforme agréée, sur une centaine aujourd'hui. Notre solution prend en charge l’émission et la réception des factures électroniques directement depuis Dext. Le e-reporting viendra prochainement compléter ces fonctionnalités courant 2027.
Clients, partenaires et cas spécifiques
Vous devez tout de même émettre une facture électronique conforme aux obligations légales. Vous pouvez ensuite lui envoyer un duplicata PDF pour sa comptabilité, mais la version électronique structurée reste obligatoire côté émetteur.
Les factures adressées à des entreprises établies à l’étranger ne relèvent pas de l’obligation française d’e-invoicing. Vous pouvez donc continuer à émettre vos factures à destination de ces clients selon les modalités applicables.
Certaines de ces opérations restent toutefois soumises à l’obligation de e-reporting, qui permet de transmettre à l’administration fiscale les données relatives aux transactions qui ne sont pas couvertes par l’e-invoicing.
Non, la réforme ne concerne que les échanges B2B entre entreprises établies en France assujetties à la TVA. Vous pouvez donc continuer à envoyer des factures PDF aux particuliers, sans obligation de format électronique structuré.
Oui. Les micro-entrepreneurs sont concernés par la réforme de la facturation électronique, y compris lorsqu’ils bénéficient de la franchise en base de TVA.
Depuis le 1er septembre 2026, ils doivent être en capacité de recevoir des factures électroniques. À compter du 1er septembre 2027, ils devront également émettre leurs factures électroniques pour les opérations entrant dans le champ de la réforme.
Oui, totalement. La facturation électronique est adaptable à tous les secteurs : votre logiciel doit vous permettre de générer des factures conformes quel que soit votre métier, avec des options spécifiques selon votre activité (retenue de garantie, abonnements, etc.).
